Çok seviyeli bayi yapısında yetki ve görünürlük: hangi seviye neyi görür?
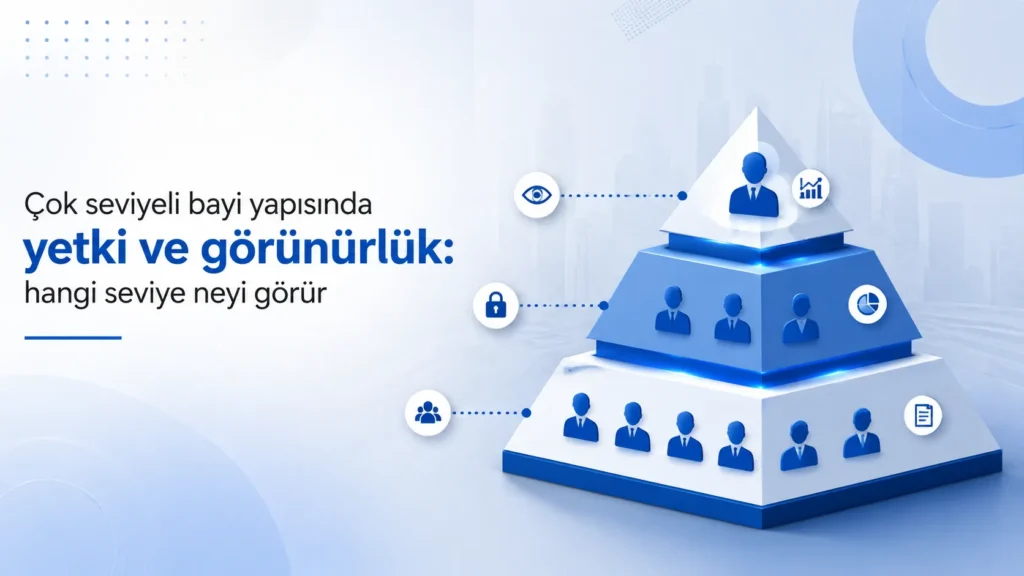
Bayi ağı büyüdükçe tahsilat ekranındaki asıl soru değişir. Soru artık “tahsilat alındı mı” değil, “bu ekranı açan kişi kimin verisini görüyor” olur. Bu sorunun cevabı tek bir kullanıcı ayarında durmaz; üç ayrı kararın kesiştiği yerde oluşur: hesabın hangi seviyede açıldığı, hangi cariye bağlandığı ve hangi sanal POS kümesiyle işlem açabildiği.
İki seviyeli bir yapıda bu üç karar çoğu zaman kendiliğinden hizalanır. Merkez vardır, bayi vardır, bayi kendi işlemlerini görür. Bir bayinin kendi altında bayisi olduğu anda tablo dağılır: aynı işlem kaydı üç ayrı ekranda üç ayrı anlam taşır ve her seviyenin ufku tek tek tanımlanmak zorunda kalır. Panelde kaç seviyeye kadar hesap açılabildiği kuruluma özgü bir sorudur ve sözleşme öncesinde yazılı olarak doğrulanır. Seviye sayısı ne olursa olsun, her yeni seviye aynı üç soruyu yeniden sordurur.
Görünürlük tek bir kullanıcı ayarı değildir
Hesabın açıldığı seviye, o hesabın varsayılan kayıt kümesini belirler. Ağacın hangi dalında durduğunuz hangi işlemlerin kapsamınıza girdiğini söyler. Bu görünürlüğün iskeletidir, ancak tek başına yeterli değildir.
İkinci karar cari bağıdır. Bir hesabın hangi cari kartla ilişkilendirildiği, ekranda hangi bakiyenin göründüğünü belirler. Aynı seviyede duran ve aynı yetkiye sahip iki hesap farklı cariye bağlıysa aynı menüde farklı rakam görür. Yetki eşitliği veri eşitliği anlamına gelmez.
Üçüncü karar POS kümesidir. Hangi sanal POS’larla işlem açılabildiği ilk bakışta teknik bir yönlendirme ayarı gibi durur. Pratikte hem müşteriye hangi kart ve taksit seçeneklerinin sunulacağını hem de tahsilatın hangi banka hesabında sonuçlanacağını belirler. Üç karar içinde sonucu en ağır olan budur.
Bu üçünün üstünde dördüncü bir eksen vardır: görmek ile yapmak aynı şey değildir. Bir bayi sorumlusunun geçmiş tahsilatları görüntülemesi işin yürümesi için gerekebilir; aynı kişinin iade başlatabilmesi veya POS tanımını değiştirebilmesi gerekmez. Hangi eylemin hangi seviyede başlatılabildiği, görüntüleme kapsamından ayrı bir satır olarak yazıya dökülür.
Merkez, bayi ve alt bayi: ufkun dikey ve yatay sınırı
Görünürlük iki yönde sınırlanır. Dikey sınır yukarı doğru neyin aktığını belirler: alt seviyenin kaydı üstteki seviyede ne kadar ayrıntıyla görünür. Yatay sınır ise aynı seviyedeki hesapların birbirine kapalı kalmasını sağlar. Uygulamada sorun çoğunlukla dikey tarafta değil yatay tarafta çıkar; kardeş bayilerin birbirinin cirosunu veya müşteri listesini görmesi, ticari ilişkiyi en hızlı bozan görünürlük hatasıdır.
Dikey tarafta asıl karar ayrıntı derecesidir. Ara seviyedeki bir bayinin, altındaki bayilerin her işlemini tek tek görmesi ile yalnızca toplamlarını görmesi arasında büyük fark vardır. Birincisi ara bayiye kendi alt ağının müşteri listesini verir, ikincisi ticari takibi mümkün kılar ama müşteri bilgisini aşağıda bırakır. Aynı soru merkez için de geçerlidir ve iki seviyenin cevabı aynı olmak zorunda değildir.
Kalem kalem bakıldığında matris şöyle kurulur.
|
Veri kalemi |
Görmesi işi yürüten taraf |
Ufuk genişlerse doğan sorun |
|---|---|---|
|
Kendi işlem dökümü |
Kaydı üreten seviye ve üstündeki seviyeler |
Kardeş bayiye açılırsa müşteri listesi paylaşılmış olur |
|
Alt seviyenin toplam cirosu |
Ara seviyedeki bayi ve merkez |
Aşağı açılırsa ağın büyüklüğü ve pazarlık gücü görünür hale gelir |
|
Cari bakiye |
Bakiyenin iki tarafı |
Üçüncü bir hesaba açılırsa borç bilgisi ağ içinde dolaşır |
|
Bayiye uygulanan fiyat ve iskonto |
Merkez ve ilgili bayi |
Yan yana iki bayi birbirinin koşulunu görür, ticari ilişki zedelenir |
|
Banka ve POS tanımı |
POS’un tahsis edildiği işletme ve merkez |
Tanım yetkisi aşağı inerse tahsilatın hangi hesaba geçtiği kontrolsüz değişir |
|
Ham kart numarası |
Hiçbir seviye |
Kart verisi ekrana taşınırsa saklama sorumluluğu işletmenin üzerine geçer |
Son satır bir tercih değildir. Kart bilgisi altyapı tarafında tokenization ile temsil edilir ve altyapı PCI-DSS Level 1 kapsamında bağımsız denetimden geçer; bu düzende ham kart numarası ne merkezin ne de bayinin ekranına düşer. Kişisel veri tarafında KVKK ve GDPR uyumu aynı sınırı destekler: bir bayi hesabının alıcı bilgisine erişimi, o alıcıyla kurduğu kendi ticari ilişkisi kadar olmalıdır.
Tahsil edilen tutar hangi hesaba geçer
Görünürlük tartışmasının para tarafı budur ve cevabı seviyelerden bağımsızdır: tahsilat, işlemin açıldığı sanal POS hangi üye işyeri adına tahsis edilmişse o işletmenin banka hesabına aktarılır. Zincirde Tahsilat.com’un işi teknik ödeme altyapısını sağlamaktır; ödemeye konu tutar şirketin hesaplarına uğramaz, araya bir bakiye durağı girmez. Marka bu nedenle bir banka, ödeme kuruluşu veya elektronik para kuruluşu değildir.
Bu tek cümlenin çok seviyeli yapıda iki farklı kurulumu vardır. Birinci kurulumda alt seviyeler merkezin POS’u üzerinden tahsil eder; para merkezin banka hesabına geçer ve bayinin payı cari tarafında bir kayıt olarak durur. İkinci kurulumda her bayinin kendi üye işyeri sözleşmesi ve kendi POS’u vardır; para doğrudan bayinin hesabına geçer, merkez işlemi yalnızca kayıt olarak görür.
Aradaki fark ekran yetkisiyle kapatılamaz. Çok seviyeli bir ağda kurulan B2B bayi tahsilat sistemi, POS atamasını yaptığı anda paranın hangi hesapta sonuçlanacağını da belirlemiş olur. Yetki matrisinin en pahalı satırı bu yüzden POS satırıdır: geri alınması en zor karar odur.
İkinci kurulumun bir yan sonucu daha vardır. Banka komisyon oranları, işletmenin bankasıyla yaptığı sanal POS sözleşmesine göre belirlenir. Her bayi kendi POS’uyla çalışıyorsa oran da o bayinin kendi sözleşmesinden gelir. Merkez bu oranı ağ genelinde tek bir kalem olarak göremez, karşılaştırma yapmak istiyorsa bilgiyi bayiden istemek zorunda kalır.
Bayi bazlı POS kümesi yetki tarafında neye karşılık gelir
Bir bayiye POS kümesi tanımlamak tek hamlede üç ayrı sınır çizer.
- Hangi bankaların kabul edileceği: kümede olmayan banka o bayi için yok hükmündedir
- Müşteriye çıkacak ödeme seçenekleri: altyapı 4 kart türünü (Visa, Mastercard, Troy, American Express), 12 taksit imkanını ve 20+ para birimini destekler, ancak bayinin ekranında bunlardan hangisinin görüneceğini atanan POS kümesi ve o POS’un banka sözleşmesi belirler
- Tahsilatın varış noktası: küme hangi işletme adına tanımlıysa tutar o işletmenin hesabında sonuçlanır
Maliyet tarafında bu tanım ek bir kalem yaratmaz. Paket limitleri işlem adedi ve işlem tutarı üzerine kuruludur; banka ve POS sayısında sınır yoktur, POS başına ek ücret alınmaz. Pro pakette aylık 500 işlem ve 2.500.000 TRY, Pro+ pakette 1.000 işlem ve 3.500.000 TRY sınırı geçerlidir, daha yüksek hacim Enterprise tarafında teklifle karşılanır. Bu paket ücretleri B2B bayi tahsilatı ve Pos Yönlendirme için tanımlıdır; yalnızca sanal POS başvurusu yapan bir işletme bu paketlerin muhatabı değildir.
Hesap sayısı da bir engel değildir, sınırsız bayi hesabı tanımlanabilir. Ağın derinliği böylece bir kota sorunu olmaktan çıkar ve tamamen yetki tasarımı sorununa dönüşür. Sınır kaç hesap açtığınız değil, her hesabın ne gördüğüdür.
Ekranların dışında kalan sınır
Panelde kurulan seviye düzeni, kaydın işletmenin muhasebe programında nasıl duracağını belirlemez. B2B ve B2C ürünü muhasebe entegrasyonlarını içermez; bu sınır ürünün kapsamında açıkça yazılıdır. Yetki matrisi panel içinde geçerlidir ve panelin dışına kendiliğinden taşınmaz.
Pratikteki karşılığı şudur: seviye bazlı döküm ekranda oluşur, muhasebe tarafındaki kayıt ve eşleştirme ayrı bir iş olarak planlanır. Verinin hangi yöntemle dışarı alınacağı ve bu işi kimin yapacağı, kurulumdan önce sorulacak sorular arasındadır. Kaydın muhasebe tarafında nasıl işleneceği ise mali müşavirin alanıdır.
Yetki verilirken geri alınması da tasarlanır
Bayi ağlarında en sık atlanan taraf budur. Hesaplar açılırken kimsenin ayrılacağı düşünülmez. Ayrılık gerçekleştiğinde ise üç soru aynı anda masaya gelir ve tarafların çıkarları tam o noktada çakışır.
- Hesap kapandığında geçmiş işlem kayıtları kimde kalır ve hangi seviye bunları görmeye devam eder
- Ayrılan bayinin altında bayileri varsa bu hesaplar hangi seviyeye bağlanır
- O bayiye atanmış POS kümesi ne olur
Üçüncü sorunun cevabı kurulum tercihine bağlıdır. POS bayinin kendi üye işyeri sözleşmesine dayanıyorsa POS bayiyle birlikte gider ve merkezin yapacağı şey kümeyi kaldırmaktır. Merkezin POS’u üzerinden tahsil ediliyorsa POS yerinde kalır; kapatılması gereken şey erişim, karara bağlanması gereken şey açık cari bakiyedir. Bu ayrım kurulum anında konuşulursa bir tanım işidir, ayrılık anında konuşulursa bir pazarlık konusudur.
Kurulumdan önce yazıya dökülecek yetki matrisi
Aşağıdaki satırlar doldurulmadan açılan bayi hesapları sonradan tek tek düzeltilir. Sıra önemlidir, her satır bir öncekinin cevabına dayanır.
- Ağda kaç seviye var ve bir bayinin altında ayrı hesap açılacak mı
- Her seviyede kim yalnızca görüntüler, kim işlem başlatır
- Hangi POS kümesi hangi hesaba tanımlı ve o küme hangi işletme adına tahsis edilmiş
- Cari bakiye hangi hesapların ekranında görünür
- Fiyat ve iskonto bilgisi hangi seviyede durur, aşağı açılıyor mu
- Kardeş hesaplar arasında hangi veri kalemi kapalıdır
- Bir hesap kapandığında kayıtlar, alt hesaplar ve POS kümesi ne olur
Bu liste bir kez doldurulduğunda ağın büyümesi yeni bir tartışma açmaz. Yeni bayi, sıfırdan kurulacak bir yapı olmaktan çıkar ve hazır matrise eklenen bir satır haline gelir.